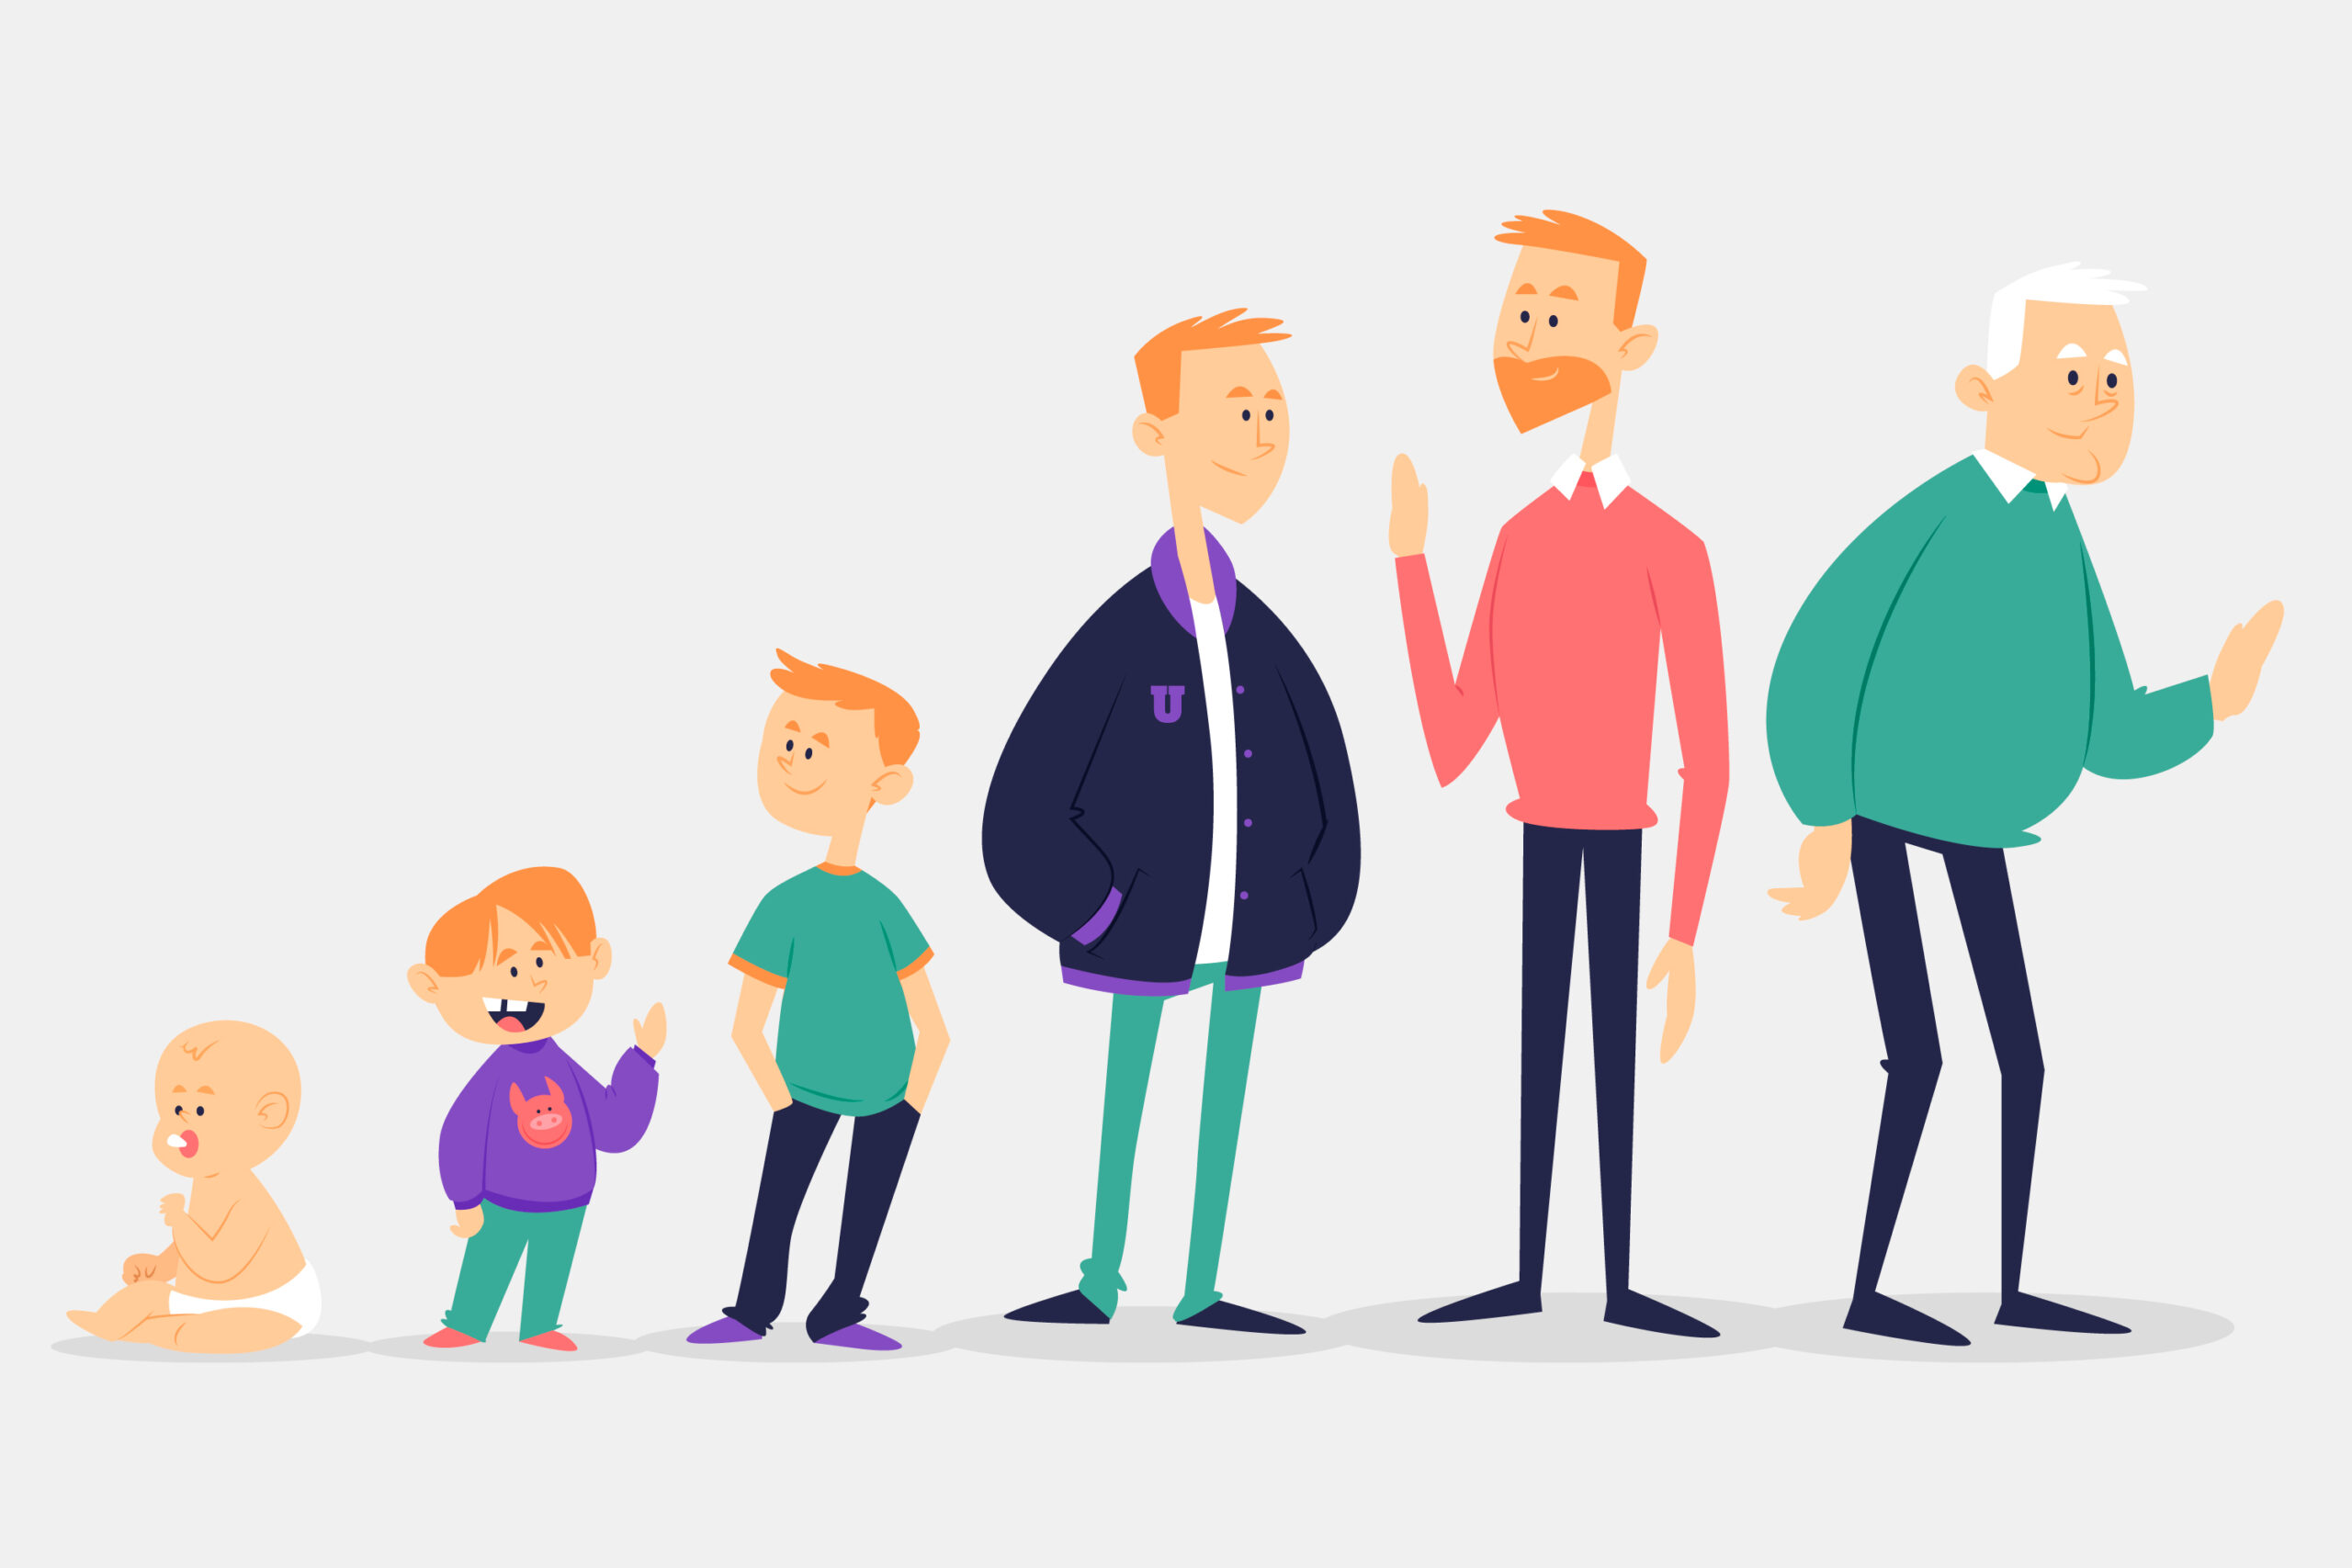
Există un moment în care vârsta încetează să mai fie doar numărul anilor trăiți și începe să funcționeze ca un bilanț. În apropierea pragului de 30 de ani observăm mai atent cine are deja o carieră stabilă, cine și-a cumpărat o mașină, cine economisește pentru o locuință, cine s-a căsătorit și cine pare să fi ajuns la acea formă de siguranță pe care noi încă încercăm să o construim. Problema nu este importanța acestor repere, ci presupunerea că ele ar trebui să apară în aproximativ aceeași ordine și la aceleași vârste pentru toată lumea.
Datele europene contrazic această imagine încă de la primul mare pas asociat independenței. În 2024, tinerii din Uniunea Europeană părăseau locuința părinților la o vârstă medie de 26,2 ani. În Finlanda, media era însă de 21,4 ani, în Danemarca de 21,7, iar în Franța de 23,5, în timp ce în Spania ajungea la 30 de ani, în Italia la 30,1, în Grecia la 30,7 și în Slovacia la 30,9. România se situa între aceste modele, cu 27,3 ani. Diferența de aproape un deceniu dintre unele state europene arată cât de greu poate fi susținută ideea unei vârste universale la care un adult „ar trebui” să fie deja independent.
În spatele acestor medii se află diferențe de salarii, chirii, acces la locuințe, stabilitate profesională și cultură familială, iar efectele lor se propagă asupra următoarelor etape ale vieții. Cine începe să plătească devreme o chirie mare poate economisi mai greu pentru un avans, în timp ce altcineva poate rămâne mai mult în locuința familiei și poate acumula capital. La aceeași vârstă, două persoane pot avea situații patrimoniale complet diferite fără ca diferența să poată fi explicată prin disciplină sau ambiție.
Prima locuință oferă un exemplu relevant. European Housing Trend Report 2025, un sondaj desfășurat în 23 de țări europene, a identificat în rândul respondenților care cumpăraseră o proprietate o vârstă medie de 31,3 ani la prima achiziție. Media varia de la 28 de ani în Malta și 28,4 în Regatul Unit până la 33,6 în Germania și 34,7 în Grecia și Elveția, în timp ce Spania se situa la 30,9 ani, Franța la 32,5 și Italia la 32,8. Studiul nu este o statistică administrativă Eurostat și trebuie citit ca cercetare de piață, însă un rezultat este relevant pentru perspectiva asupra vârstei: 30,5% dintre cumpărătorii analizați își achiziționaseră prima locuință după 35 de ani.
România complică și mai mult comparația, deoarece aproximativ 94% din populație locuia în 2024 într-o gospodărie proprietară, față de 68% în UE. Procentul nu înseamnă că 94% dintre români și-au cumpărat personal locuința și nici că au făcut-o devreme. Moștenirile, transferurile între generații și istoria privatizării fondului locativ după 1990 au contribuit la această structură particulară a proprietății.
Aceeași precauție este necesară când privim mașina, vacanțele sau alte semne vizibile ale prosperității. Nu există o statistică europeană oficială armonizată care să stabilească vârsta primei mașini, iar inventarea unei medii ar fi înșelătoare. Mai important este că obiectul vizibil nu dezvăluie situația financiară din spatele lui: o mașină poate fi cumpărată integral, finanțată sau luată în leasing, după cum o locuință poate fi moștenită sau ipotecată pentru decenii. La 35 de ani vedem bunurile celorlalți, dar rareori le vedem datoriile, economiile sau punctul de plecare, iar tocmai această informație lipsă transformă comparația într-un instrument foarte slab pentru măsurarea propriei reușite.
Etapele vieții între 30 și 40 de ani: casa, familia și presiunea de a fi deja „realizat”
După 30 de ani, comparația devine mai apăsătoare deoarece mai multe proiecte importante ajung să concureze pentru aceleași resurse. Cariera ar trebui să avanseze în timp ce apare problema unei locuințe, economiile sunt solicitate pentru un eventual avans exact când cresc cheltuielile, iar căsătoria și copiii pot intra în ecuație în perioada în care mulți oameni încă își consolidează poziția profesională. Ceea ce pare din exterior o succesiune firească reprezintă, financiar, o combinație dificilă de obiective care consumă simultan bani și timp.
Datele despre familie arată cât de diferit sunt distribuite aceste etape ale vieții în Europa. În 2024, femeile din UE aveau primul copil la o vârstă medie de 29,9 ani. În România, media era de 27,2 ani, în timp ce în Spania ajungea la 31,5, iar în Italia la 31,9. O diferență de aproape cinci ani poate însemna, în viața unei persoane, finalizarea unor studii, schimbarea unei țări, câteva promovări profesionale sau acumularea unei părți importante din avansul pentru o proprietate.
Căsătoria amplifică această diferență. În România, vârsta medie la prima căsătorie era în 2024 de 28,4 ani pentru femei și 31,5 pentru bărbați, în timp ce femeile din Spania și Suedia ajungeau la prima căsătorie, în medie, la 35,2 ani. Eurostat arată, de asemenea, că în toate cele 20 de state pentru care există date comparabile față de 2004 prima căsătorie s-a deplasat spre vârste mai mari. Ceea ce într-un anumit mediu social poate fi interpretat drept întârziere reprezintă, într-o altă societate europeană, un comportament apropiat de medie.
Chiar și limita simbolică de 40 de ani trebuie privită mai atent. În 2024, 6% dintre copiii născuți în Uniunea Europeană aveau mame de cel puțin 40 de ani, față de 3% în 2004. În Grecia proporția ajungea la 11%, în Spania la 10%, iar în Italia și Irlanda la aproximativ 9%. Acest fapt nu elimină efectul real al vârstei asupra fertilității și nu trebuie interpretat ca recomandare medicală pentru amânarea sarcinii; el arată însă că distribuția socială a maternității s-a modificat semnificativ într-o singură generație.
Aceste deplasări au consecințe directe asupra banilor. Dacă studiile durează mai mult, familia se formează mai târziu în anumite țări, iar proprietatea este cumpărată pentru o parte dintre oameni după 35 de ani, acumularea financiară nu mai poate fi evaluată după modelul unei generații care începea să lucreze definitiv la 18 sau 20 de ani. La 38 de ani, o persoană poate avea o locuință moștenită și economii foarte mici, alta poate locui în chirie și deține capital financiar, iar alta poate avea un apartament cumpărat cu un credit ipotecar mare. În exterior, prima și a treia persoană „au casă”; patrimonial, situațiile lor pot fi radical diferite.
De aceea, pragul de 40 de ani este mai interesant dacă îl privim ca punct de plecare pentru următoarea perioadă decât dacă îl folosim exclusiv pentru inventarierea trecutului. Întrebarea realistă nu este dacă cineva a respectat calendarul altor persoane, ci ce resurse are în acel moment și ce interval mai există pentru a le transforma. Pentru casă, economii sau carieră, diferența dintre 40 și 60 de ani este suficient de mare încât fotografia financiară de la începutul perioadei să nu spună aproape niciodată întreaga poveste despre cea de la final.
Etapele vieții între 40 și 60 de ani: când timpul rămas poate deveni capital, nu doar vârstă
Pragul de 40 de ani păstrează o forță simbolică surprinzător de mare, însă structura demografică a Europei oferă o perspectivă diferită. La începutul lui 2024, vârsta mediană a populației Uniunii Europene era de 44,7 ani, față de 39,3 ani în 2004. România a înregistrat în aceeași perioadă cea mai mare creștere dintre statele membre, de 8,4 ani. A avea 44 sau 45 de ani în Europa actuală înseamnă, statistic, să te afli aproximativ în centrul distribuției populației, nu la marginea unei societăți alcătuite în principal din oameni mult mai tineri.
Această informație capătă valoare atunci când este raportată la timpul economic disponibil. Cine începe să economisească la 45 de ani pornește evident cu un dezavantaj față de cine a început la 25, deoarece nu poate recupera douăzeci de ani de acumulare și eventualele randamente obținute în acea perioadă. Totuși, între 45 și 65 de ani există încă 240 de contribuții lunare posibile, iar dacă o persoană reușește să economisească 300 de euro pe lună, suma depusă în această perioadă ajunge la 72.000 de euro; la 500 de euro lunar, contribuțiile însumează 120.000 de euro. Calculul nu presupune randamente, nu include inflația sau taxele și nu constituie o prognoză financiară, ci arată dimensiunea unui interval pe care tindem să îl subestimăm atunci când îl reducem la expresia „după 45 de ani”.
Aceeași logică se aplică unei locuințe. Cine începe la 43 de ani să construiască un avans și cumpără la 48 nu va avea avantajul proprietarului care a cumpărat la 30, dar va intra în următorul deceniu cu un activ pe care anterior nu îl avea. Dacă simultan reduce datoriile și continuă să economisească, patrimoniul său se poate schimba substanțial fără acel moment spectaculos pe care îl asociem de obicei cu îmbogățirea. Averea personală este, în fond, rezultatul activelor din care scădem datoriile, nu valoarea lucrurilor pe care ceilalți le pot vedea.
Presiunea de a atinge aceste repere nu rămâne întotdeauna la nivelul comparației personale. Atunci când locuința devine mai greu accesibilă, costurile cotidiene cresc, iar distanța dintre ceea ce oamenii credeau că vor obține prin educație și muncă și ceea ce reușesc efectiv să construiască devine tot mai mare, frustrarea poate căpăta și o dimensiune socială. Am analizat această relație dintre nesiguranța economică, așteptări, neîncredere și sentimentul că sistemul nu mai oferă perspective în articolul „Instabilitate socială în 2026: ce înseamnă «civil unrest» și de ce apare tot mai des în analiza lumii”.
Cariera funcționează într-un mod asemănător. O schimbare începută la 45 de ani poate produce până la 50 cinci ani de experiență într-un domeniu nou, iar până la 55 un deceniu. Vârsta va avansa indiferent dacă schimbarea este făcută sau nu, însă capitalul profesional acumulat în acel interval va fi complet diferit. În multe profesii, experiența, reputația și specializarea pot continua să aibă valoare economică mult după perioada considerată convențional drept tinerețe profesională.
România oferă și aici un context interesant. În 2024, persoanele ocupate de 20–64 de ani lucrau în medie 38,8 ore pe săptămână la activitatea principală, față de 36 de ore în UE. Numărul mai mare de ore nu produce automat prosperitate și nu spune nimic singur despre productivitate sau venit, dar pune în evidență o problemă esențială pentru această etapă: după 40 de ani devine tot mai important nu numai cât muncim, ci cât din venitul obținut prin acea muncă reușim să transformăm în active, economii, reducerea datoriilor sau competențe care pot produce venituri viitoare.
În această perspectivă, a nu avea averea dorită la 45 sau 50 de ani nu este echivalent cu a nu o putea construi. Nu există garanții, iar veniturile mici, sănătatea, șomajul, costul locuinței sau responsabilitățile familiale pot limita sever capacitatea de acumulare. Dar nici concluzia opusă, potrivit căreia după 40 sau 50 de ani schimbarea financiară devine nesemnificativă, nu este susținută de simpla aritmetică a timpului disponibil. Situația prezentă descrie ceea ce s-a acumulat până acum; nu poate descrie automat ceea ce va exista după încă zece sau douăzeci de ani.
Etapele vieții după 50 de ani: cifrele care schimbă perspectiva asupra timpului pe care îl mai avem
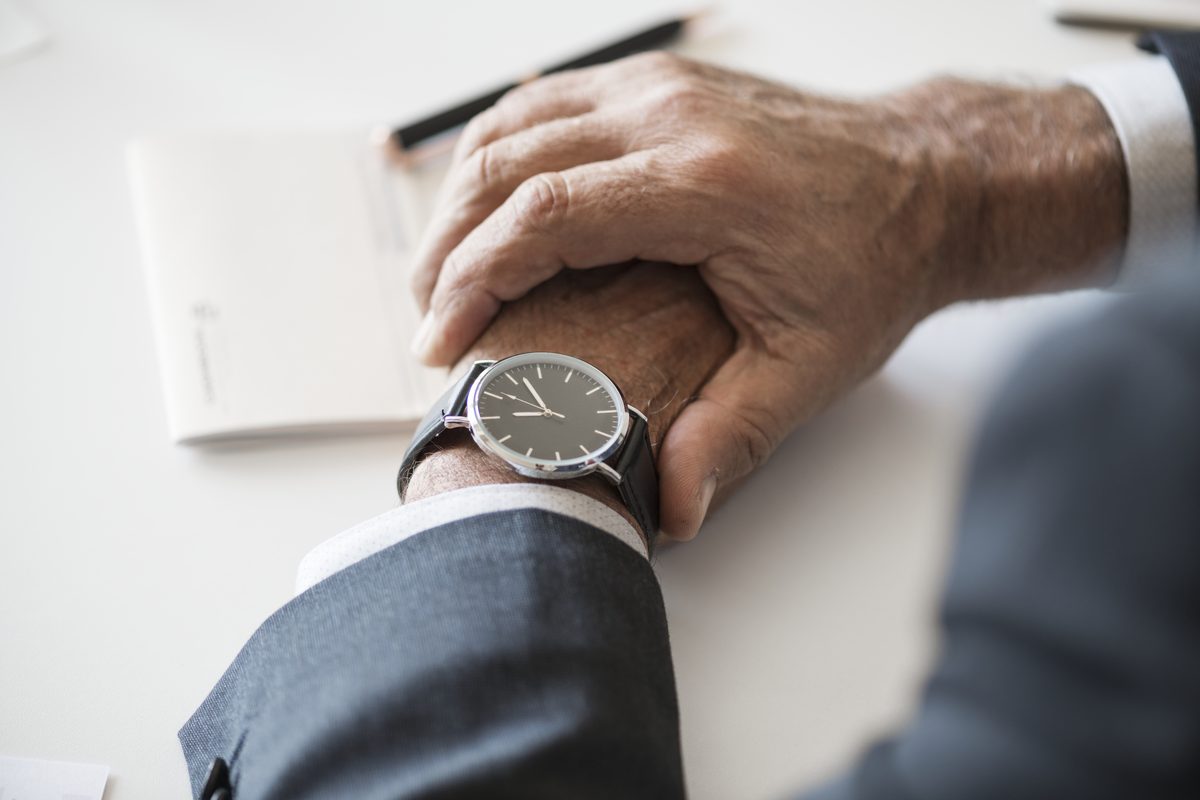
Felul în care percepem timpul se modifică atunci când trecem de la anii deja consumați la dimensiunea concretă a perioadelor care urmează. În 2024, speranța de viață la naștere în Uniunea Europeană era de 81,5 ani, iar România se situa la aproximativ 76,5 ani. Indicatorul nu spune cât mai are de trăit o persoană care a ajuns deja la 50 sau 60 de ani, pentru că speranța de viață rămasă la o anumită vârstă se calculează separat, însă oferă o imagine asupra duratei pe care a căpătat-o viața în societatea europeană contemporană.
Cifrele devin mai surprinzătoare atunci când schimbăm unitatea de măsură. O durată de 81,5 ani reprezintă aproximativ 29.768 de zile, adică peste 714.000 de ore de la naștere, iar numai intervalul dintre 40 și 60 de ani cuprinde aproximativ 7.305 zile. Pentru cine privește aceeași perioadă financiar, cei douăzeci de ani conțin 240 de luni în care economiile, datoriile și patrimoniul se pot modifica, iar chiar intervalul mai scurt dintre 50 și 65 de ani înseamnă 180 de luni. La o economisire constantă de 500 de euro lunar, aceasta ar însemna 90.000 de euro depuși în cincisprezece ani, înainte de orice randament și fără a lua în calcul efectul inflației.
Alte statistici oferă aceeași schimbare de perspectivă. Europeanul median are aproape 45 de ani, ceea ce plasează vârsta pe care obișnuim să o numim „mijlocul vieții” chiar în centrul demografic al continentului. Aproape o treime dintre cumpărătorii primei locuințe din studiul european citat anterior făcuseră achiziția după 35 de ani, iar în unele țări media primei proprietăți se apropia deja de 35. În numai două decenii, ponderea nașterilor în care mama are cel puțin 40 de ani s-a dublat în UE, de la 3% la 6%, în timp ce diferența dintre Finlanda și Spania privind plecarea din casa părinților se apropie de nouă ani. România adaugă un contrast la fel de puternic: aproximativ 94% din populație locuiește într-o gospodărie proprietară, față de 68% în ansamblul UE, fără ca această diferență să însemne automat că românii sunt mai bogați sau că și-au cumpărat locuințele mai devreme.
Există și o perspectivă asupra muncii care poate schimba modul în care privim aceste decenii. Dacă am proiecta pur matematic media românească de 38,8 ore lucrate săptămânal pe parcursul a 40 de ani, fără să pretindem că o carieră reală este atât de uniformă și fără să scădem concedii, șomaj sau alte întreruperi, rezultatul ar depăși 80.000 de ore. Cifra nu descrie viața profesională a unui individ, dar arată dimensiunea resursei pe care o numim simplu „anii de muncă” și explică de ce transformarea unei părți din venitul produs în capital poate avea efecte importante chiar dacă procesul începe mai târziu.
Privite împreună, aceste date nu oferă o formulă pentru succes și nici nu justifică amânarea indefinită a deciziilor. Cine începe devreme are, în multe situații, un avantaj real, iar timpul pierdut nu poate fi recuperat. Ele arată însă că etapele vieții sunt mult mai larg distribuite decât calendarul după care avem tendința să ne judecăm. Casa poate veni după 40, o carieră nouă poate începe la 45, acumularea serioasă de capital poate continua la 50, iar o dorință materială neîndeplinită până acum nu devine imposibilă numai pentru că o altă persoană a realizat-o mai devreme.
Statisticile sunt valoroase tocmai pentru că separă media unei populații de destinul unui individ. Ele pot spune când se întâmplă, în medie, anumite lucruri, dar nu stabilesc data până la care trebuie să se întâmple în viața fiecăruia. Dincolo de toate cifrele, aceasta rămâne informația care contează: ceea ce nu a fost construit până astăzi aparține trecutului, însă ceea ce poate fi construit în următorii zece, cincisprezece sau douăzeci de ani depinde de un interval de timp care este încă foarte real.
Antropolog |Broker Cultural
Cu peste 25 de ani de experiență în media și comunicare, fondator al proiectului Rețete de Viață, platforma unde analizează comportamente sociale, idei și fenomene culturale care modelează societatea contemporană.